現有會員可[按此]登入。未成為會員可[按此]註冊。
[公司模式 - 關]  [懷舊模式 - 開] 
[Youtube 預覽 - 關]  [大字型]  [小字型]

您現在聚腳在 時事台內。

跳至第 頁

發起人
14年前賣樓轉租狂燒270萬 地產經紀剖析「有錢人先有資格租樓」
26 個回應
黃秋岳再世

Member
https://upload.hkgolden.media/comment/tw4ihetp.j50ounn3u0o.udmpzubxgg1.3bj.jpg

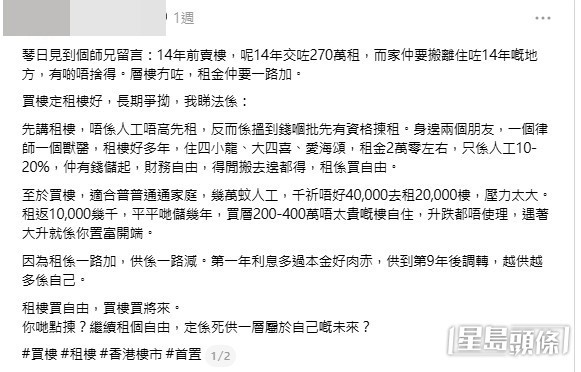
「買樓定租樓」在香港堪稱人生的終極哲學題,一名地產經紀在Threads發文,分享了一個「14年前賣樓轉租」的真實悲歌,並拋出一個顛覆傳統認知的觀點:「唔係人工唔高先租,反而係搵到錢嗰批先有資格揀租!」 帖文一出即引爆網民熱議。

14年交租270萬 換來「無根的自由」?
樓主在帖文中透露,日前看到一名網民留言,指自己「14年前賣樓,呢14年交咗270萬租,而家仲要搬離住咗14年嘅地方,有啲唔捨得。層樓冇咗,租金仲要一路加。」這個血淋淋的例子,再次掀開了「租買之爭」的瘡疤。

作為前線地產經紀,樓主打破了「買唔起先去租」的迷思,他指出:「先講租樓,唔係人工唔高先租,反而係搵到錢嗰批先有資格揀租。」他舉例身邊有做律師和獸醫的朋友,多年來堅持租住「四小龍」、「大四喜」或「愛海頌」等私人屋苑,每月兩萬多元的租金,「只係人工10-20%,仲有錢儲起,財務自由,得閒搬去邊都得,租係買自由。」

相反,對於月入幾萬蚊的普普通通家庭,樓主苦口婆心勸喻:「千祈唔好40,000去租20,000樓,壓力太大。」他建議這類人應該先租萬多元的單位,儲幾年錢後買入200至400萬的上車盤自住,「升跌都唔使理,遇著大升就係你置富開端。」

他更算了一條殘酷的時間帳:「因為租係一路加,供係一路減。第一年利息多過本金好肉赤,供到第9年後調轉,越供越多係自己。」文末更留下一句靈魂拷問:「租樓買自由,買樓買將來。你哋點揀?繼續租個自由,定係死供一層屬於自己嘅未來?」

撐買派共鳴:5萬人工租2萬樓=財務自殺
這番「有錢人租樓、普通人買樓」的言論,獲得大批網民的強烈共鳴,有網民直指「窮人買樓,有錢人租樓,完」,認為「人工高果班真係可以周圍租;反而收入不高果班,簡簡單單靠買樓累積財富至係最簡單脫貧」。亦有基層家庭感性分享,指自己「啱啱買咗四小龍,唔想幫人供樓,終於有個安樂窩」。

有網民更深入剖析香港中產與基層夾心階層的悲哀,直言租樓是「for比較富裕嘅人,買樓供樓比較適合大部份高不成低不就既香港人」。他計數指出,在香港租一個實用、符合家庭需要的單位約需月租2萬元,「你5萬人工租同財務自殺冇分別,你月薪150,000租,仲有好多理財嘅空間,前者係萬劫不復,後者係善用晒佢嘅自由度」。樓主對此亦深表認同,無奈表示見過不少月入3萬的租客,因為對住屋質素有要求,不願住五、六千元的唐樓,結果「租1房16,000至17,000,好難儲到錢,唯有逼住長租」。

更有網民痛批當年賣樓交270萬租的事主「點解要咁蠢」,直言:「租樓話咩自由?咪係無根囉,業主加租你就要走,住咗14年有人情都無用,一樣要搬,嗰種無奈先係最慘......我哋普通人幾萬蚊人工,你唔買,個個月交2萬租俾人,30年後你有咩?得個吉。」另一名網民亦拋出金句警告打工仔:「一定唔可以冇資產底下直接租樓。當大家買樓,廿零歲,時間拉長30年退潮後就知道邊個冇褲着。」


#good2#1    #bad#4  
標籤:
反對買樓網民精算大反擊:首期做定期加埋慳雜費 買樓冇優勢!
不過,大批支持租樓的「精算派」網民隨即列出詳細數據反擊,有網民仔細計算機會成本:「租樓可留返首期嚿錢投資/做定期,百幾萬4-5%回報每個月已經5、6千;租樓唔洗比管理費,每月又慳2、3千;租樓唔洗比地租差餉,每月又慳2千,即係你而家比緊嘅租減差唔多1萬先可以同買樓比。」

他強調還沒計算裝修、印花稅以及供樓高達7位數的總利息,「以前成日鼓吹買樓,係因為樓價會一百萬一百萬咁升......否則計晒所有數,就算計埋租會升,買都其實唔會話有好大優勢。」

有網民亦嘲諷14年交270萬租的案例,直斥:「攞14年前買樓嗰筆錢投資,肯定呢14年賺嘅就唔止200幾萬啦!」惟這番「投資必勝論」隨即被其他網民潑冷水,反問:「最主要既問題係,舊首期有冇咁叻可以有穩定回報?有人當然賺大錢,但都有人可能total lost。」樓主亦幽了一默回應:「如果輸咗個首期,真係傷。」

搬屋之苦 vs 換環境之樂 香港樓市何去何從?
除了硬生生的數字較量,「生活質素」也是兩派爭拗的焦點,反對長租的網民大呻搬屋之苦:「搬一次屋已經沒了半條命,仲要兩年或四年一次?還未計揾地方,一日睇三四個盤真的很累人」,特別是「有養細路或者寵物,老人家喺屋企附近住唔想搬,有時間都去吓旅行,睇樓時間、換傢電時間,講就輕鬆」。

但享受租樓的網民則認為「可搬係另一種自由。鄰居唔好,可完約搬;附近起樓嘈,又可搬。買難動身好多」,甚至覺得「搬順便執屋掉一堆垃圾,環境住悶左又可以轉一轉」。

至於看淡長遠樓市的網民,則從人口結構入手,認為「而家香港愈來愈少年青人,所以樓前景就難看好」、「出生率越來越低,樓就不停起,傻既都識選」。不過樓主就以行內人視覺反駁,指出現時的市場結構已經改變:「而家啲樓都唔係俾本地人買,大量外資/國內人,將來你要租樓,就係同返佢哋租。」

在帖文的最後,甚至有同行亂入留言「買樓記得搵我,半佣」,連樓主自己也忍不住自嘲:「我都希望我自住層樓快D供完,差唔多喇,仲差20年左右。」正如樓主在回應網民時所總結:「點解租同買長年累月爭拗咗咁多年,其實冇對錯的,自己揀咗最適合自己就可以。」

來源:Threads

來源網址 : 14年前賣樓轉租狂燒270萬地產經紀神剖析有錢人先有資格租樓掀世紀罵戰Juicy叮 | 星島頭條
https://www.stheadline.com/local-topics/3635532/


5 球樓供 14 年要交幾多利息、差餉、地租、管理費、大維修費用等等等等?


終於有人講下
首期係可以拎去投資
[sosad] [sosad] [sosad]


終於有人講下
首期係可以拎去投資
[sosad] [sosad] [sosad]

買錯nivida 就慘#hehe#


我識好多人97 時賣


個原則係佢地話樓價高到儍

賣到近千萬放家燙好過無左


租金同交通費同時間一樣, 係潑出去既水, 永遠收唔返

供樓話就話係自己資產, 但樓市一樣有升跌, 投資就一定有風險, 仲未計大維修

所有野都係睇你既承擔能力.


時代唔同咗,「內卷外勞」先有資格租樓


個原則係佢地話樓價高到儍

賣到近千萬放家燙好過無左


有個住跑馬地做金的,八卦望望原來 2000 到現在金都升左好多


相反,對於月入幾萬蚊的普普通通家庭,樓主苦口婆心勸喻:「千祈唔好40,000去租20,000樓,壓力太大。」

咁係條友冇sense啫,4-5萬人工頂盡只配得上8000蚊嘅劏房:-(


大陸買咗恒大爛尾樓既人可能會唔同意


個原則係佢地話樓價高到儍

賣到近千萬放家燙好過無左


有個住跑馬地做金的,八卦望望原來 2000 到現在金都升左好多


買樓最慘係一次決定一世咁滯
長遠計係通漲, 即係物價(包括樓價)會升
但銀紙貶值, 即係借錢會有着數
所以上會買樓係最着數

但呢個係拉長幾十年去睇
入市時機唔啱就大劑

喺香港, 自己一條友嘅話, 真係好鬆動先好買樓
供款佔1/4入息應該穩陣
如果有50%被動收入就更好
所以一條友, 又唔可以同屋企人住, 都盡量唔好買樓, 有乜事冇錢交租最多咪返大陸過夜, 揼骨都冇錢就瞓街啦
一家大細就買樓穩陣啲, 冇錢嘅話就唔好有一家大細


我夠錢fullpl pray 都吾買住

下年大。跌。///


個原則係佢地話樓價高到儍

賣到近千萬放家燙好過無左


有個住跑馬地做金的,八卦望望原來 2000 到現在金都升左好多


買樓最慘係一次決定一世咁滯
長遠計係通漲, 即係物價(包括樓價)會升
但銀紙貶值, 即係借錢會有着數
所以上會買樓係最着數

但呢個係拉長幾十年去睇
入市時機唔啱就大劑

喺香港, 自己一條友嘅話, 真係好鬆動先好買樓
供款佔1/4入息應該穩陣
如果有50%被動收入就更好
所以一條友, 又唔可以同屋企人住, 都盡量唔好買樓, 有乜事冇錢交租最多咪返大陸過夜, 揼骨都冇錢就瞓街啦
一家大細就買樓穩陣啲, 冇錢嘅話就唔好有一家大細

通脹嘅前題都要你經濟真係穩步向上先得,滯脹/通縮緊,咁就Hi Hi喇xx(


租金同交通費同時間一樣, 係潑出去既水, 永遠收唔返

供樓話就話係自己資產, 但樓市一樣有升跌, 投資就一定有風險, 仲未計大維修

所有野都係睇你既承擔能力.


年年大把新樓盤, 做咩要買舊樓仲要擔心大維修


租金同交通費同時間一樣, 係潑出去既水, 永遠收唔返

供樓話就話係自己資產, 但樓市一樣有升跌, 投資就一定有風險, 仲未計大維修

所有野都係睇你既承擔能力.


年年大把新樓盤, 做咩要買舊樓仲要擔心大維修

one stanley


有錢人先住公屋喎ching:-(lmfn


終於有人講下
首期係可以拎去投資
[sosad] [sosad] [sosad]

買錯nivida 就慘#hehe#


如果14年前買NVDA大約0.3美金左右一股


終於有人講下
首期係可以拎去投資
[sosad] [sosad] [sosad]

買錯nivida 就慘#hehe#


如果14年前買NVDA大約0.3美金左右一股


無人叫你咁盡取,有啲保守ETF都升得好勁


租金同交通費同時間一樣, 係潑出去既水, 永遠收唔返

供樓話就話係自己資產, 但樓市一樣有升跌, 投資就一定有風險, 仲未計大維修

所有野都係睇你既承擔能力.


年年大把新樓盤, 做咩要買舊樓仲要擔心大維修

新盤大哂咩, 北都將來大把盤, 你買唔買? [sosad] [sosad]

市中心喎, 買啟德好唔好? [sosad] [sosad]

仲未講新盤管理費貴到離地


btw,
如果真係14年前270萬買NVDA
之前220放有20億
今日放都仲有14億[sosad]


咁係因為14前既升複太高
如果19年賣就唔同講法


終於有人講下
首期係可以拎去投資
[sosad] [sosad] [sosad]


無樓,離婚最快


終於有人講下
首期係可以拎去投資
[sosad] [sosad] [sosad]


無樓,離婚最快

結婚最緊要就係穩定
租樓加9你租已經好頭痕[sosad]


終於有人講下
首期係可以拎去投資
[sosad] [sosad] [sosad]

買錯nivida 就慘#hehe#


如果14年前買NVDA大約0.3美金左右一股


無人叫你咁盡取,有啲保守ETF都升得好勁

業主年年加租又點計?_?


跳至第 頁


  快速回覆 - 輸入以下項目

本討論區現只接受會員張貼文章,本站會員請先登入。非會員人仕,您可以按此加入為新會員,費用全免,並可享用其他會員服務。


上次光臨時間: 12/11/2026 21:29
今天貼文總數: 643 | 累積文章數目: 7,543,568

聯絡我們 |  服務條款 |  私隱政策
Copyright © 2026 HKGolden.com. All Rights Reserved.